

AI translation
Подтекст выступления Маркуса был ясен: пришло время центральным банкам позволить Facebook управлять глобальной платежной системой. На арену вышел новый игрок с огромными финансовыми ресурсами, и старой гвардии лучше было отойти в сторону.
Это послание не было воспринято положительно. Можно было наблюдать, как у финансовых титанов волосы на голове вставали дыбом. Вскоре после этого регулирующие органы по всему миру начали скоординированные действия, чтобы засыпать песком шестерни Libra. Facebook попытался спасти проект, переименовав его в Diem. Но с финансовыми богами не шутят, и новичка выгнали из города. Интеллектуальная собственность Libra/Diem в конечном итоге была продана небольшому калифорнийскому банку, который впоследствии закрылся.
Но Libra оставила свой след. В частных беседах некоторые руководители центральных банков были впечатлены технологией, а замечание Маркуса о том, что международные платежные системы могут быть слишком медленными, дорогостоящими и громоздкими, было трудно игнорировать. Libra подтолкнула многие центральные банки к действию, побудив их заняться разработкой собственных цифровых валют, и Банк международных расчетов начал отслеживать эти проекты. На фоне резкого сокращения использования наличных денег казалось, что начало выпуска цифровых денег крупными центральными банками — лишь вопрос времени.
Выжидательная позиция центробанков
На первый взгляд, события развиваются именно в этом направлении. Последний выпуск отчета Атлантического совета по отслеживанию цифровых валют центральных банков (CBDC) показывает, что 146 стран изучают эту идею. Так можно ли ожидать, что в ближайшие несколько лет финансовую систему захлестнет волна CBDC?
Возможно, а может, и нет. Пока что только три страны — Багамы, Нигерия и Ямайка — перешли от стадии планирования к запуску, и их опыт на сегодняшний день не впечатляет. Оборот багамского SandDollar за последние три года застрял на одном уровне, а нигерийская eNaira по-прежнему остается нишевым продуктом. Между тем китайский «e-CNY» по-прежнему находится на пилотной стадии. Внутренний спрос не взлетел так, как надеялись.
Ряд стран с развитой экономикой также решили не двигаться дальше, несмотря на то что подготовительная работа уже была проделана. В США Федеральная резервная система провела ряд глубоких исследований по CBDC — под кодовым названием «Проект Гамильтон» для придания им большей значимости — прежде чем завершить исследование в 2023 году. В июле Конгресс принял закон «ROAD to Housing Act XXI века», который запрещает введение CBDC в долларах до 2031 года.
Указ президента США Дональда Трампа, изданный в прошлом году, не оставил никаких сомнений в отношении противодействия его администрации введению цифрового доллара. А учитывая, что председатель ФРС Кевин Уорш также назвал это «неудачным политическим решением», в обозримом будущем не стоит ожидать каких-либо шагов со стороны США в направлении внедрения CBDC.
Другие центральные банки также передумали. Банк Канады — который, по крайней мере пока, управляет отдельной валютой — отложил работу над CBDC на второй план. В сентябре в докладе Резервного банка Австралии был сделан вывод о том, что розничная платежная система страны хорошо обслуживает домохозяйства и предприятия и что нет явных доказательств того, что розничный CBDC будет отвечать общественным интересам.
Норвежский Norges Bank пошел дальше других в объяснении своего решения не продолжать работу в этом направлении. Он пришел к выводу, что розничная CBDC не является наиболее эффективным способом содействия инновациям, укрепления устойчивости или повышения эффективности платежей. Тем не менее, он продолжает работать над токенизацией и использованием денег центрального банка в системах расчетов.
Решительный настрой ЕЦБ
Однако во Франкфурте настроения иные. Европейский центральный банк по-прежнему твердо привержен проекту цифрового евро и недавно заручился поддержкой Европейской комиссии. Он планирует быть готовым к выпуску своей цифровой валюты в 2029 году при условии, что необходимое законодательство будет принято вовремя.
Европейские коммерческие банки решительно выступают против этого проекта, в том числе из-за его стоимости. Они утверждают, что реализация проекта обойдется в 18 млрд евро (20 млрд долларов), тогда как по оценкам ЕЦБ — в 4–6 млрд евро. Однако ЕЦБ пока что одержал победу в политической дискуссии, а его президент Кристин Лагард сделала выпуск цифрового евро своей личной миссией.
Почему такая европейская исключительность? ЕЦБ утверждает, что цифровой евро создаст полностью интегрированную систему розничных платежей, которой в настоящее время не хватает ЕС. По его мнению, Европа слишком зависит от платежных сетей, принадлежащих США, при этом существует дополнительная угроза со стороны стейблкоинов, номинированных в долларах.
Здесь прослеживаются параллели с дискуссией о европейской обороне. Может ли Европа и дальше полагаться на доброжелательность США после опыта с Трампом? Риски такой зависимости стали очевидны в октябре, когда администрация Трампа ввела санкции против должностных лиц и судей Международного уголовного суда, отрезав их от финансовой системы США.
Таким образом, цифровые валюты пополняют растущий список областей политики, в которых позиции США и Европы расходятся. По сравнению с их разногласиями по поводу Украины и тарифов Трампа это может показаться второстепенным вопросом. Но если цифровые валюты в конечном итоге станут необходимыми, ЕЦБ сможет получить преимущество первопроходца в установлении правовых, технических и нормативных стандартов для инфраструктуры CBDC. Американские компании, работающие в Европе, могут тогда оказаться в невыгодном положении. А если трансграничные платежи в евро станут относительно дешевле, использование евро станет более привлекательным.
С другой стороны, если ЕЦБ устроит вечеринку, на которую никто не придет — то есть если использование цифрового евро останется на скромном уровне — Европа останется с дорогостоящим провалом. Это рискованный шаг, и, без сомнения, именно поэтому Банк Англии пока сидит сложа руки, ожидая, как развернутся события.
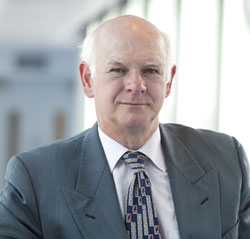
Говард Дэвис,
бывший заместитель управляющего Банка Англии, является профессором в Sciences Po.
© Project Syndicate, 2026.
www.project-syndicate.org





Комментарии
0Комментариев пока нет. Вы можете начать разговор.
Комментировать могут читатели с аккаунтом Logos Press.
Войти, чтобы комментировать