
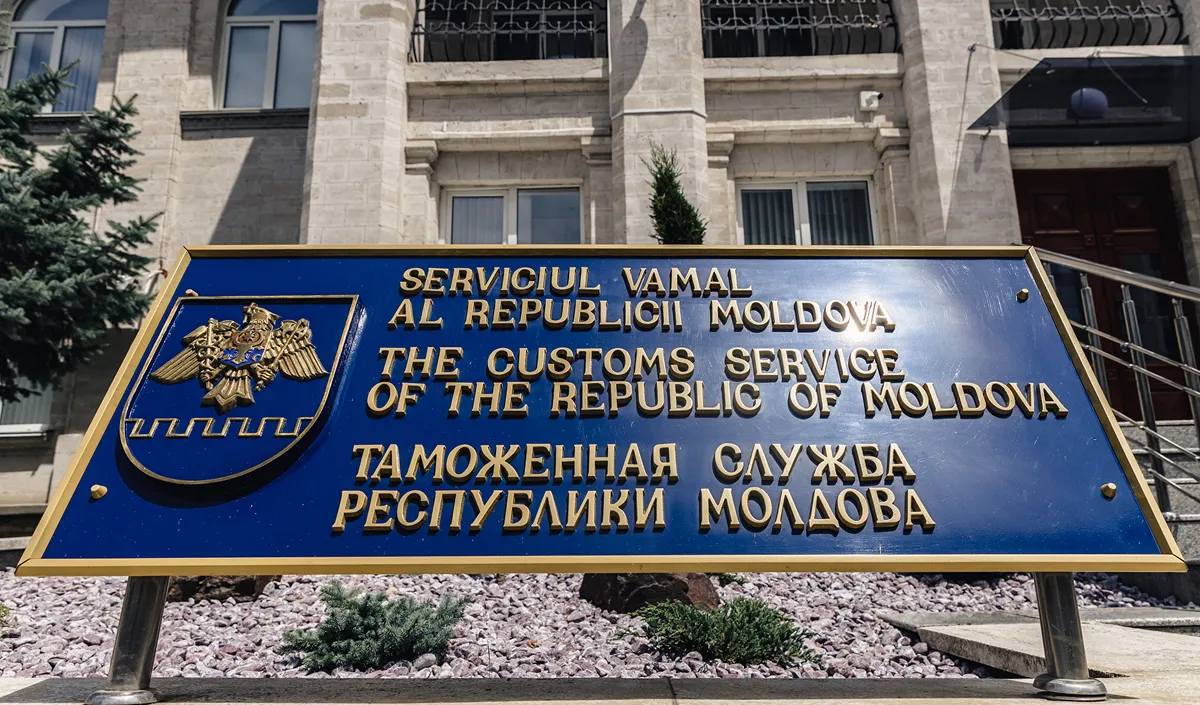
Согласно обстоятельствам дела, в 2007 и 2008 годах компания-заявитель импортировала ржаную муку в Молдову, воспользовавшись освобождением от НДС для товаров, предназначенных для определенных категорий производителей. За часть товаров, проданных компаниям, не отвечающим условиям освобождения от НДС, компания-заявитель уплатила НДС в размере 102 199 леев. Таможенная служба впоследствии обязала компанию-заявителя уплатить ту же сумму повторно, а также штраф в размере 23 238 леев, поскольку она не была уведомлена об изменении назначения части товаров. Хотя Кишинёвский апелляционный суд установил факт двойного налогообложения, Верховный суд отменил это решение и отклонил иск компании-заявителя.
Европейский Суд отметил, что, хотя НДС был уплачен через орган, не являющийся компетентным, вся сумма поступила в государственный бюджет задолго до этого, без задержек. В этих обстоятельствах Верховный суд не объяснил, как обязанность компании-заявителя повторно уплачивать налог соразмерна преследуемой цели, учитывая, что государственный бюджет не претерпел никаких сокращений или задержек в сборе причитающейся суммы.
Суд также отметил, что не было установлено, что компания-заявитель уклонялась от уплаты налогов умышленно или по ошибке. Более того, на момент наложения штрафа даже таможенные и налоговые органы сомневались в правильности порядка взимания НДС, что позволило им добросовестно допустить ошибку в применимой процедуре.
Соответственно, Суд установил, что неоднократная уплата НДС компанией-заявителем, наряду с наложением штрафа, представляет собой несоразмерное вмешательство в ее право на пользование своим имуществом.
Что касается справедливой компенсации, Суд установил, что компания-заявитель не предъявляла никаких требований в этом отношении и, следовательно, не присудил никакой суммы в этом отношении. Однако Суд отметил, что он может ходатайствовать о возобновлении внутреннего производства, в рамках которого она сможет потребовать компенсацию за понесенный ущерб.
Краткое изложение решения подготовлено Управлением правительственных агентов при Министерстве юстиции Республики Молдова.
Комментарии
0Комментариев пока нет. Вы можете начать разговор.
Комментировать могут читатели с аккаунтом Logos Press.
Войти, чтобы комментировать