
Может, все дело в том, что отдавать долги – дело очень личное? В случае с частным долгом этот принцип работает напрямую: коммерческие компании и их зарубежные учредители берут на себя реальные финансовые риски, и расчеты между ними остаются исключительно их личным делом.
Однако, когда речь заходит о государственном долге, ситуация меняется кардинально. Как отмечает экономический аналитик Вячеслав Ионицэ, обслуживание долгов правительства превращается в бремя для каждого гражданина.
«Вместо финансирования развития страны новые транши западных доноров все чаще уходят на рефинансирование — то есть на закрытие старых долгов, – говорит эксперт. – В условиях, когда расходы на обслуживание обязательств начинают напрямую конкурировать с социальными статьями бюджета, выплата госдолга перестает быть абстрактной макроэкономикой и становится очень личным вопросом для каждого налогоплательщика Молдовы».
Из-за методологических особенностей учета макроэкономические ведомства публикуют данные с разной периодичностью. Однако сопоставление поквартальных отчетов Национального банка Молдовы (НБМ) и оперативных ежемесячных сводок министерства финансов позволяет составить исчерпывающую картину долговой карты страны.
Cогласно последнему квартальному отчету НБМ за I полугодие 2026 года, валовой внешний долг страны (включающий частный сектор) вырос на 495,9 млн евро и достиг 10 423,6 млн евро.
В то же время, более оперативная ежемесячная статистика министерства финансов за 8 месяцев (январь–август) 2026 года свидетельствует, что сугубо государственный внешний долг Молдовы уже преодолел исторический рубеж, увеличившись на 7,7% до $5,18 млрд.
Квартальный срез НБМ: Бизнес уходит в отрыв
Согласно последнему детализированному отчету НБМ, валовой внешний долг Молдовы по итогам первого полугодия 2026 года составил около 56,9% к ВВП. Повторимся: с начала года он вырос на 495,9 млн евро.
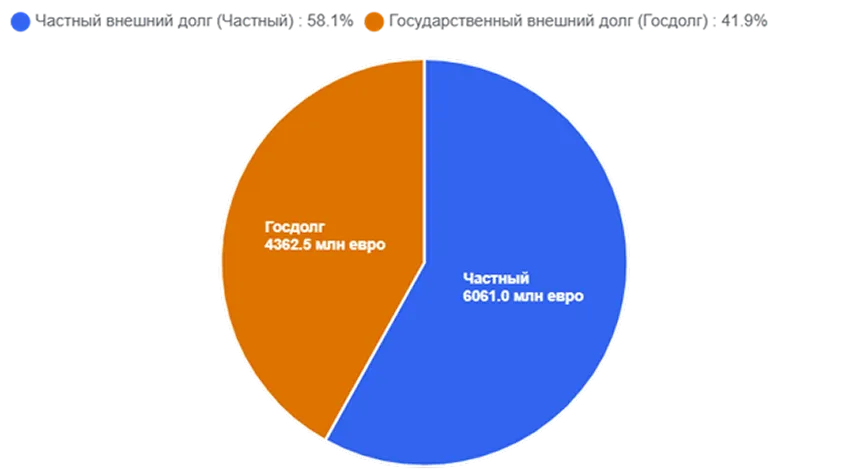
При этом внутри структуры обязательств наметился явный дисбаланс сил. Частный сектор буквально «дал фору» государственному: частный внешний долг взлетел сразу на 8,1% с начала года, достигнув 6 061,0 млн евро (58,1% от всего валового долга). Государственный внешний долг за тот же период продемонстрировал крайне сдержанный рост — всего на 1,2%, зафиксировавшись на отметке 4 362,5 млн евро.
Основным локомотивом частного сектора стали коммерческие кредиты нефинансовых предприятий (3,32 млрд евро) и внутрифирменное кредитование (1,7 млрд евро) — по сути, инвестиционные займы, которые молдавские дочерние компании получают от своих зарубежных учредителей.
Виорел Гырбу, экономический эксперт: «Дисбаланс динамики, при котором коммерческий сектор наращивает долги кратно быстрее государства, указывает на сложную внутреннюю конъюнктуру. С одной стороны, ВВП Молдовы в первом полугодии 2026 года фактически стагнирует, а экономический рост остается слабым.
В таких условиях бизнес вынужден замещать дефицит оборотного капитала и слабость внутреннего кредитного рынка за счет внешних займов.
С другой стороны, значительная доля этого прироста приходится на внутрифирменное кредитование. Крупные игроки нередко используют кредиты от зарубежных материнских структур не столько для модернизации, сколько для легального снижения налоговой нагрузки и оптимизации вывода капитала под видом обслуживания долга».
Эксперты подчеркивают – тот факт, что частный сектор растет в 6,7 раза быстрее государственного, — палка о двух концах. С одной стороны, это признак деловой активности: коммерческие компании привлекают ресурсы для развития, замещая слабый внутренний кредитный рынок. С другой стороны, внутрифирменный долг часто используется крупным бизнесом для легальной оптимизации налогов и вывода дивидендов под видом возврата кредитов материнским структурам.
Оперативный срез минфина: рекорды конца лета
В то время как НБМ оперирует фундаментальными поквартальными данными с лагом в несколько месяцев, министерство финансов ежемесячно публикует оперативную информацию по своей линии. И здесь к концу лета 2026 года зафиксирован исторический рекорд.
Сугубо государственный внешний долг Молдовы в августе впервые преодолел психологический рубеж и составил $5,18 млрд (или 89,53 млрд леев). Месячный прирост оказался резким — сразу на 4,8 млрд леев. Причиной стал крупный транш бюджетной поддержки в размере 218 млн евро от Международного банка реконструкции и развития (МБРР).
В структуре кредиторов государства по-прежнему доминируют институциональные гиганты: МВФ, Группа Всемирного банка, Европейская комиссия, ЕИБ и ЕБРР.
Скрытая угроза: Дорогой внутренний рынок
Параллельно внешним займам правительство активно занимает деньги внутри страны через выпуск государственных ценных бумаг (ГЦБ). К началу осени общий объем государственного долга (внутренний + внешний) в леевом эквиваленте приблизился к 147,73 млрд леев (около 38,1% от ВВП).
И если внешние преференциальные кредиты обходятся Кишиневу дешево, то внутренний долг (достигший 58,2 млрд леев) превращается в финансовую ловушку. За 8 месяцев 2026 года расходы бюджета на обслуживание ГЦБ составили 2,7 млрд леев, что уже превысило затраты за весь прошлый год.
Вячеслав Ионицэ, экономический аналитик IDIS Viitorul: «Финансовое положение Молдовы становится все более сложным: за последние семь лет государственные расходы превысили доходы примерно на 94 млрд леев, а дефицит бюджета только в 2026 году ожидается на уровне почти 21 млрд леев.
Чтобы покрыть кассовые разрывы, правительство берет рекордно дорогие деньги на внутреннем рынке, выпуская ГЦБ. Расходы на обслуживание внутреннего долга катастрофически растут и уже «проедают» бюджет развития.
Более того, на рынке ГЦБ наметился опасный прецедент: свободные средства в госбумаги начали массово вкладывать небанковские инвесторы, включая сами государственные предприятия. Правительству необходимо открыто отчитаться, сколько госкомпаний покупают ГЦБ вместо того, чтобы перечислять чистые дивиденды напрямую в госбюджет».
Министерство финансов вынуждено конкурировать за ликвидность на внутреннем рынке, предлагая местным банкам высокую доходность по ГЦБ. В итоге банки охотнее кредитуют государство, минимизируя свои риски, вместо того чтобы выдавать длинные кредиты реальному сектору экономики. Избыточная нагрузка по выплате процентов по внутреннему долгу начинает напрямую «проедать» бюджет развития.
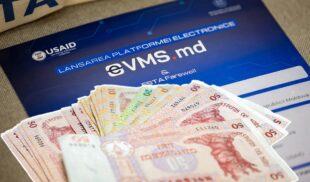
Стоимость денег выросла вместе с базовой ставкой НБМ, и правительство вынуждено повышать доходность ГЦБ. В рамках объявленного осеннего раунда прямой подписки для физических лиц на платформе eVMS.md министерство финансов предложило фиксированные процентные ставки от 7,65% до 8,05% годовых. Для сравнения, осенью прошлого года максимальная ставка по трехлетним облигациям составляла около 7%.
«Выгодные» для кредиторов правительства условия заимствований на внутреннем рынке увеличивает бремя долговой нагрузки, закручивая спираль будущих выплат. Признавая, что без этого пока никак, эксперты поражаются другому: ничего не делается, чтобы увеличить кредитоспособность правительства.
Владимир Головатюк, экономист: «Тому, что государственный долг растет, уже никто удивляется. Экономика в стагнации и поступлений в бюджет недостаточно для финансирования бюджетных расходов. В этих условиях правительство идет по наиболее простому, по его мнению, пути – брать в долг.
Повторюсь — это неудивительно, что долг растет. Поражает другое – увеличиваются темпы наращивания этого долга. Факт остается фактом: за 5 лет нахождения во власти правящее большинство набрало столько долгов, сколько все правительства за 30 лет после провозглашения независимости страны до августа 2021 г.
Всё это свидетельствует лишь об одном – правительству не только не хватает средств для осуществления бюджетных расходов в необходимых размерах, но и способности сократить долговую зависимость – разрыв только увеличивается.
Сокращение госдолга и увеличение доходов бюджета произойдет только в одном случае – оздоровление экономики».
Выводы для экономики могут быть только одни – ее не от того «лечат». Или – не теми «лекарствами». Вынужденно или по недопониманию – покажет время. Сейчас ясно лишь одно – Молдова завершает год в состоянии высокой долговой зависимости.
Однако ее природа диверсифицирована. Пока бизнес берет на себя основные валютные риски, привлекая частный капитал, государство балансирует между внешними дешевыми грантами/кредитами и крайне дорогими внутренними займами.
Главный вызов для властей на 2027 год — удержать баланс, при котором расходы на обслуживание накопленных обязательств (прогнозируемые на уровне 6,5–7,5 млрд леев) не заблокируют финансирование ключевых социальных программ и инфраструктурных проектов.

Комментарии
0Комментариев пока нет. Вы можете начать разговор.
Комментировать могут читатели с аккаунтом Logos Press.
Войти, чтобы комментировать