

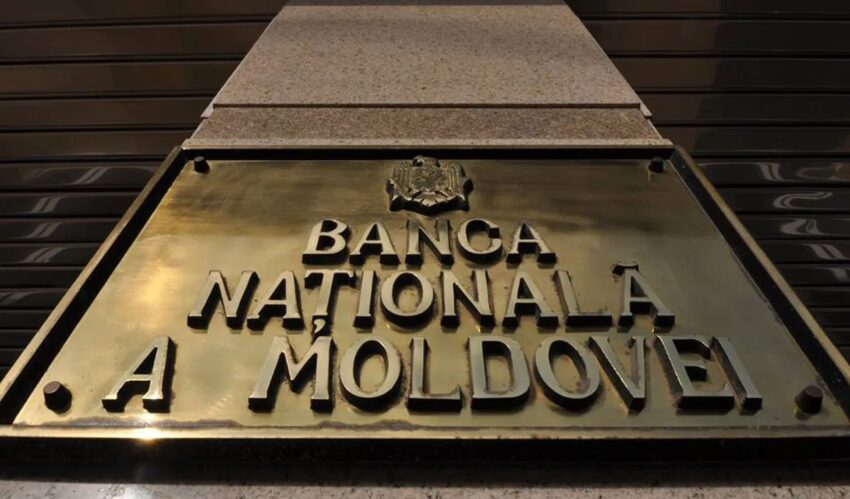
Реформа носит превентивный характер: регулятор получает инструменты для выявления проблем на ранней стадии, прежде чем они затронут клиентов.
Разбираем, какую практическую пользу извлекут из этого обычные граждане и к каким новым требованиям придется адаптироваться предпринимателям.
Выгоды для вкладчиков: двойной фильтр безопасности
Для рядовых клиентов и держателей депозитов главная цель законопроекта — повышение надежности банков, которым они доверяют свои сбережения.
Дополнительная «подушка безопасности». Закон уточняет условия, при которых НБМ может обязать банк увеличить капитал. Если регулятор увидит, что финансовое учреждение берет на себя повышенные риски, он потребует сформировать дополнительный резерв. Это снижает вероятность банкротства банка в кризисной ситуации.
Жесткий отбор топ-менеджмента. Вводятся более строгие критерии к корпоративному управлению и компетенциям руководителей. На ключевые посты в банках смогут претендовать только специалисты с безупречной репутацией и подтвержденной квалификацией, что защищает деньги клиентов от непрофессиональных или недобросовестных решений.
Превентивный надзор. Усиление надзорных полномочий НБМ позволяет регулятору вмешиваться в ситуацию до того, как у банка начнутся проблемы с ликвидностью и выплатами по вкладам.
Интеграция ESG-рисков в кредитование
Для компаний и предпринимателей реформа имеет две стороны: повышение общей стабильности финансовой среды и появление новых критериев при получении кредитов.
Банки будут обязаны учитывать экологические, социальные и управленческие (ESG) риски в своей деятельности. На практике это означает, что при оценке кредитных заявок от бизнеса банки начнут обращать внимание не только на финансовую отчетность, но и на экологичность производства, соблюдение трудовых норм и прозрачность управления компанией. Бизнесу, претендующему на крупное финансирование, придется постепенно внедрять стандарты устойчивого развития.
Устойчивость банковской системы напрямую влияет на стоимость и доступность денег в экономике. Стабильные банки меньше подвержены шокам, что снижает риск внезапного замораживания кредитных линий или резкого пересмотра условий обслуживания для корпоративных клиентов.
Экспертный взгляд
Деловое сообщество пока не комментирует нововведения и старается «шагать в ногу со временем». Для предпринимателей предсказуемость банковской системы критически важна: чтобы доверять банкам, бизнес должен быть уверен в сохранности оборотных средств и доступности кредитов.
Внедрение ESG-критериев — это новый вызов для молдавских компаний, особенно в агросекторе. Однако в долгосрочной перспективе это поможет местному бизнесу легче выходить на европейские рынки и привлекать более дешевое финансирование.
Позиция регулятора хорошо известна – при любых обстоятельствах НБМ борется за устойчивость финансовой системы и сохранность вложенных в молдавские банки иностранных инвестиций. Накануне глава НБМ Анка Драгу, выступая на форуме в Брюсселе, еще раз подтвердила позицию регулятора:
«У нас работают банки с европейским капиталом и действует система финансового регулирования, которую мы приводим в соответствие со стандартами Европейского союза, а стабильный прогноз суверенного рейтинга поддерживает доверие инвесторов. По мере продвижения в процессе присоединения к ЕС правила становятся более предсказуемыми, а связи с европейским рынком укрепляются».
Ранее в Национальном банке Молдовы подчеркивали, что внедрение ESG-принципов в банковский сектор необходимо для защиты финансовых учреждений от рисков так называемого «гринвошинга» (когда компания лишь имитирует экологичность) и для стимулирования ответственного финансирования экономики в долгосрочной перспективе.
Далее утвержденный правительством законопроект будет передан на рассмотрение и голосование в парламент. Ожидается, что новые нормы будут внедряться поэтапно, чтобы дать банкам и бизнесу время на адаптацию.





Комментарии
0Комментариев пока нет. Вы можете начать разговор.
Комментировать могут читатели с аккаунтом Logos Press.
Войти, чтобы комментировать