

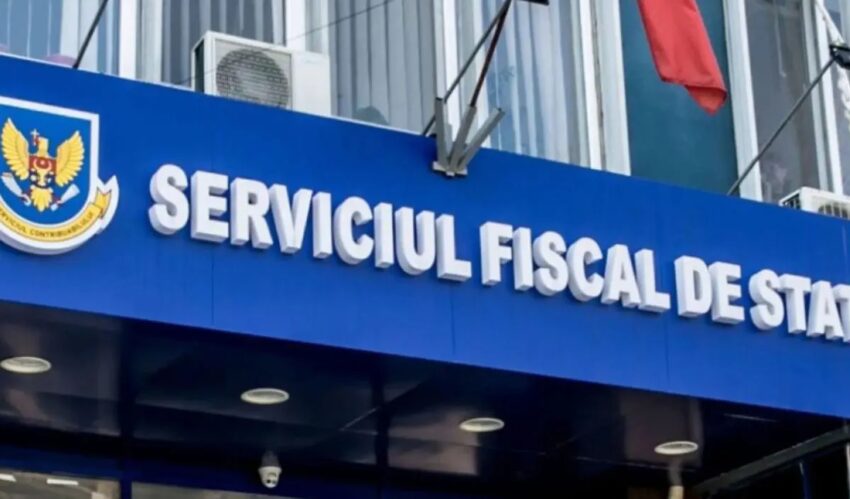
Ordinul corespunzător al Serviciului Fiscal de Stat a fost publicat pentru a alinia procedura actuală de comunicare a actelor SFS la noile prevederi legislative, care intră în vigoare la 1 ianuarie 2027.
Una dintre noutățile cheie va fi clarificarea procedurii de interacțiune a Serviciului Fiscal de Stat cu contribuabilii obligați să depună raportări în format electronic. Conform noii redactări a alineatului (11) al articolului 131 din Codul fiscal, schimbul de informații între acestea se va efectua prin intermediul platformelor electronice – portalul guvernamental al entităților juridice, precum și cabinetul electronic personal al contribuabilului de pe site-ul SFS.
Se va modifica și procedura de stabilire a datei de primire a documentelor. Mesajele transmise prin intermediul portalului guvernamental vor fi considerate primite începând cu următoarea zi lucrătoare după transmiterea lor. Documentele Serviciului Fiscal de Stat vor fi, de asemenea, considerate primite din momentul primirii lor în căsuța de e-mail a contribuabilului.
Noile reguli se aplică unei liste extinse de documente, inclusiv notificări, citații, somații, procese-verbale de control fiscal, decizii și notificări privind plata obligațiilor fiscale.
Modificările vor viza și persoanele fizice: se prevede posibilitatea transmiterii actelor prin mijloacele de comunicare electronică indicate de acestea, inclusiv prin intermediul reprezentanților.
În plus, se elimină obligația de afișare a anunțurilor publice pe panoul de afișaj al sediului central al SFS. Cu toate acestea, unitățile teritoriale își vor păstra această obligație.
Acest material a fost tradus cu ajutorul inteligenței artificiale.Traducerea a fost revizuită și de redacția Logos Press.



Comentarii
0Încă nu sunt comentarii. Poți începe conversația.
Comentariile sunt deschise cititorilor cu un cont Logos Press.
Autentifică-te pentru a comenta