
Măsura se adresează întreprinderilor de stat și societăților comerciale cu capital integral sau majoritar de stat. Aceasta va fi realizată în scopul consolidării funcției de supraveghere financiară și al armonizării procesului de planificare strategică.
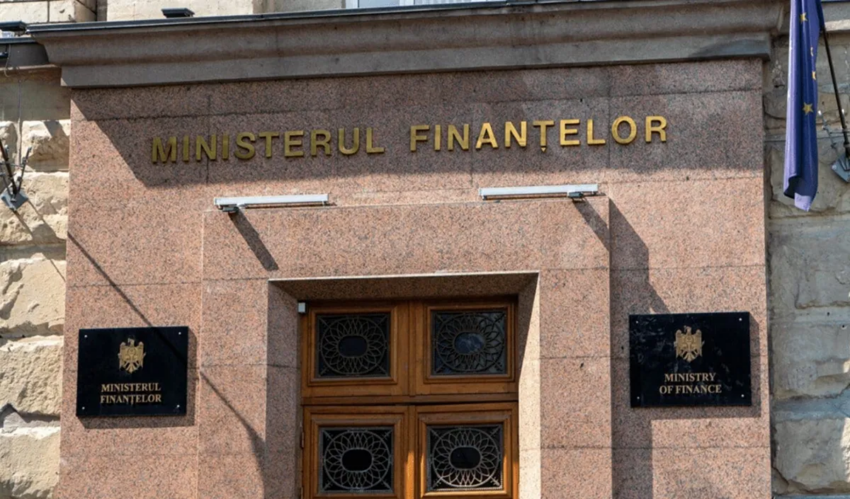
Ministerul Finanțelor a supus dezbaterii publice amendamentele la Regulamentul privind supravegherea financiară a organelor administrației publice, a întreprinderilor de stat/municipale și a societăților comerciale cu capital integral sau preponderent de stat.
Conform proiectului, Regulamentul va fi completat cu punctul 71, care reglementează planificarea și supravegherea planurilor de afaceri ale organizațiilor cu capital de stat. Noile prevederi stabilesc că circulara privind prezentarea planurilor de afaceri pentru o perioadă de planificare de 3 ani va fi emisă de Ministerul Finanțelor până la 1 septembrie a anului curent, iar organizațiile de interes public trebuie să elaboreze și să prezinte aceste planuri la Ministerul Finanțelor până la 15 octombrie.
Planul de afaceri trebuie să conțină cel puțin următoarele componente: rezumat; priorități strategice și obiective sectoriale; descrierea activităților principale și secundare; previziuni financiare pe 3 ani, inclusiv contul de profit și pierdere, bilanțul și situația fluxurilor de numerar; planul de investiții de capital și previziunile privind achizițiile; un sistem de indicatori de performanță, care să includă cel puțin 6 indicatori-cheie de performanță (KPI), dintre care cel puțin 3 indicatori financiari și 3 indicatori nefinanciari; evaluarea riscurilor, inclusiv a riscurilor fiscale și a riscurilor cvasifiscale.
Plus supravegherea patrimoniului
În același timp, se propune completarea Regulamentului cu dispoziții care vor consolida supravegherea activității și a utilizării patrimoniului instituțiilor publice. În acest context, organele centrale specializate ale administrației publice și alte organe administrative vor asigura supravegherea activității instituțiilor publice care își desfășoară activitatea în sfera competenței lor sau în cadrul cărora îndeplinesc funcții de fondator, precum și supravegherea eficienței utilizării patrimoniului acestora.
Specificul monitorizării financiare a instituțiilor publice va include, de asemenea, analiza utilizării alocărilor bugetare, a veniturilor proprii și a gestionării patrimoniului public. Rezultatele acesteia vor fi prezentate fondatorului și conducerii instituției – în cazul instituțiilor publice; Guvernului, Ministerului Dezvoltării Economice și Agenției Patrimoniului de Stat – în cazul societăților de stat și al societăților comerciale cu capital de stat integral sau majoritar; fondatorului și Ministerului Finanțelor – în cazul IMM-urilor și al societăților comerciale cu capital de stat integral sau majoritar.
Se prevede ca organele centrale specializate de administrație publică și alte organe administrative să prezinte rezultatele monitorizării organelor competente de administrație publică, Ministerului Finanțelor și Guvernului, iar aceste rezultate să fie luate în considerare la adoptarea deciziilor privind gestionarea și denaționalizarea bunurilor de proprietate publică.
Acest material a fost tradus cu ajutorul inteligenței artificiale.Traducerea a fost revizuită și de redacția Logos Press.
Comentarii
0Încă nu sunt comentarii. Poți începe conversația.
Comentariile sunt deschise cititorilor cu un cont Logos Press.
Autentifică-te pentru a comenta